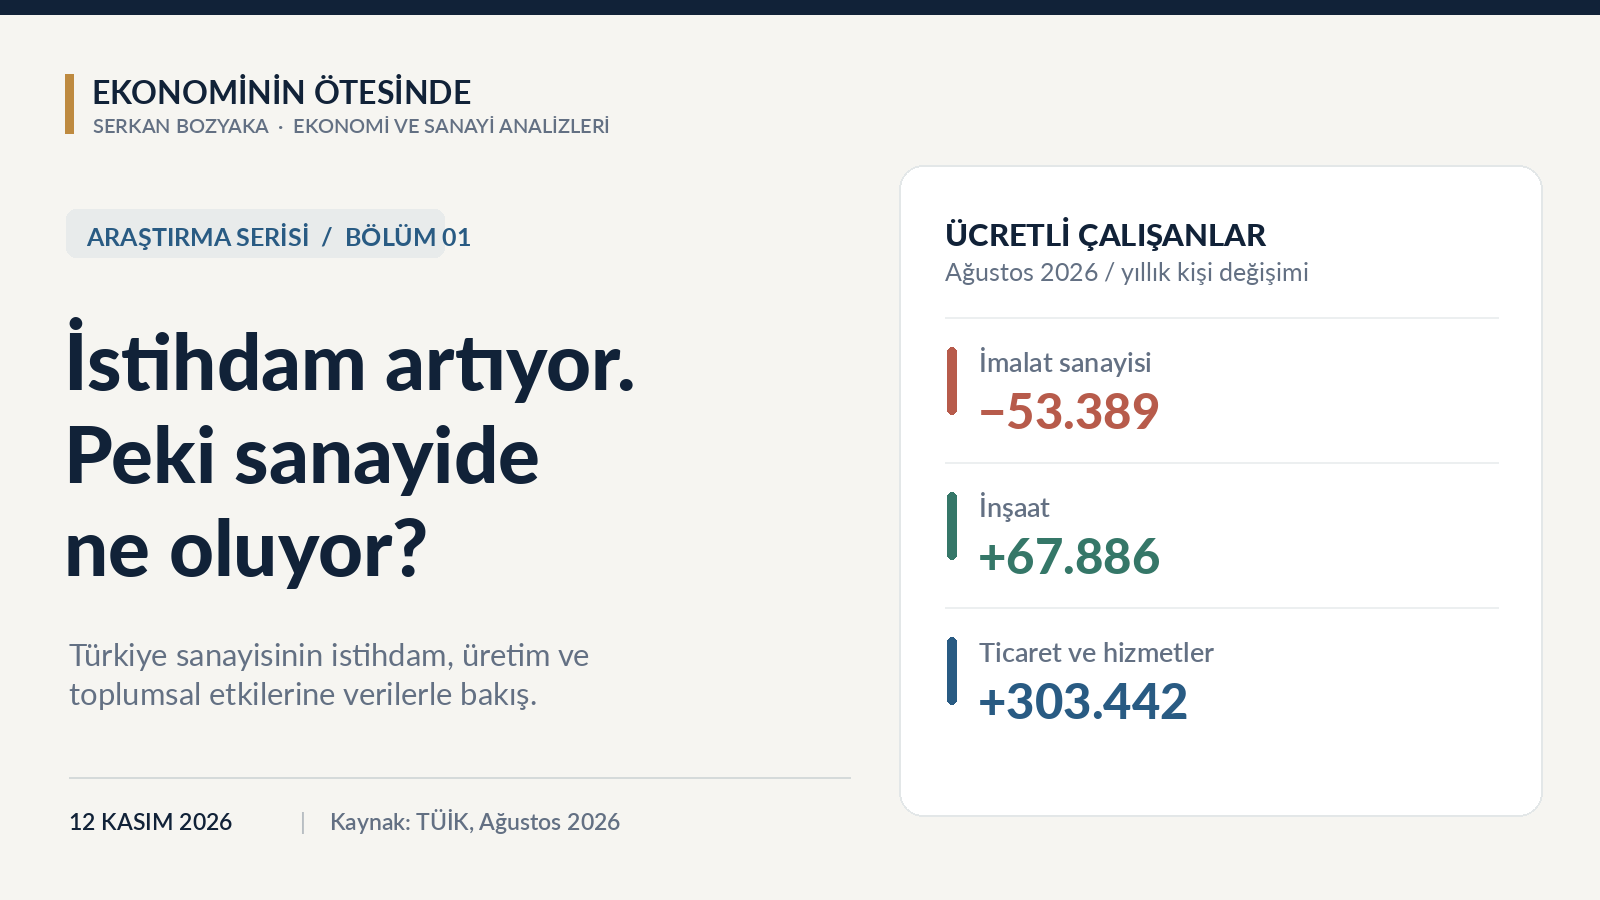
İstihdam Artıyor, Peki Sanayide Ne Oluyor?
Türkiye sanayisinin istihdam, üretim ve toplumsal etkilerine verilerle bakış.
Bir bakışta
Yazıdaki temel veriler- İmalat sanayisinde ücretli çalışan
- düşüş: −53.389
- Ağustos 2026, yıllık net değişim · TÜİK
- Toplam ücretli çalışan
- artış: 16,4 milyon
- Yıllık +320.551 kişi · TÜİK
- İmalatın ücretli istihdamdaki payı
- düşüş: %27,3
- Bir yıl önce %28,2 · TÜİK
- Tekstil ve hazır giyim istihdamı
- düşüş: −35.378
- Ağustos 2026, yıllık · İHKİB
- İmalat PMI
- 47,3
- Ekim 2026 · İSO
- Savunma ve havacılık ihracatı
- artış: +%20,5
- Ocak–Ekim 2026 · TİM
İçindekiler8 bölüm
Türkiye’nin ekonomik göstergelerini incelerken son dönemde dikkatimi çeken önemli bir ayrışma var.
Ücretli çalışan sayımız artıyor, ancak imalat sanayisindeki istihdamımız azalıyor.
İlk bakışta birbiriyle çelişen bu iki gelişme, aslında ekonomimizin geçirdiği yapısal dönüşüm hakkında önemli ipuçları taşıyor.
Çünkü bir ülkenin ekonomik gücünü yalnızca kaç kişiye istihdam sağladığıyla değil, bu istihdamın hangi alanlarda oluştuğuyla da değerlendirmek gerekiyor.
Peki Türkiye’de iş gücü gerçekten azalıyor mu, yoksa sektörler arasında yeni bir dağılım mı oluşuyor?
01Rakamlar bize ne söylüyor?#
TÜİK’in 15 Ekim 2026’da açıkladığı Ağustos ayı ücretli çalışan istatistiklerine göre, sanayi, inşaat ve ticaret-hizmet sektörlerinde toplam ücretli çalışan sayısı bir önceki yılın aynı ayına göre 320.551 kişi artarak 16,4 milyona ulaştı.
Ancak detaylara indiğimizde farklı bir tabloyla karşılaşıyoruz.
| Sektör | Ağustos 2025 | Ağustos 2026 | Değişim |
|---|---|---|---|
| Sanayi | 4.886.434 | 4.835.657 | −50.777 |
| İmalat sanayisi | 4.535.210 | 4.481.821 | −53.389 |
| İnşaat | 2.011.934 | 2.079.820 | +67.886 |
| Ticaret ve hizmetler | 9.190.669 | 9.494.111 | +303.442 |
Kaynak: TÜİK, Ağustos 2026. İmalat, sanayi sektörünün alt kalemidir; ayrı bir sektör gibi toplama eklenmemelidir.
İmalatın bu kapsamdaki toplam ücretli istihdam içindeki payı yaklaşık %28,2’den %27,3’e gerilemiş durumda.
Bu rakamların bize söylediği, Türkiye’de istihdamın genel olarak azaldığı değil; çalışanların sektörel dağılımının değiştiğidir.
Üstelik söz konusu 53.389 kişilik gerileme, yıl içinde işten çıkarılan toplam kişi sayısını değil, iki tarih arasındaki net çalışan sayısı farkını gösteriyor.
Asıl üzerinde durmamız gereken, bu dönüşümün üretim kapasitemiz ve nitelikli insan kaynağımız üzerindeki uzun vadeli etkisi.
02Tekstil ve hazır giyim: Üretim kültürünün kaybı riski#
İstihdam baskısının en belirgin görüldüğü alanlardan biri tekstil ve hazır giyim.
İHKİB’in SGK verilerine dayanan Kasım 2026 raporuna göre, Ağustos itibarıyla bu iki sektörün toplam istihdamı geçen yılın aynı ayına göre 35.378 kişi azaldı.
2022 yıl sonunda 1,22 milyonun üzerinde olan tekstil ve hazır giyim istihdamı, Ağustos 2026’da yaklaşık 850 bin kişi düzeyindeydi.
Bu karşılaştırmada dönemlerin farklı olduğunu dikkate almakla birlikte, daha uzun vadeli bir daralma eğilimi bulunduğu açık.
Bana göre sektörün karşı karşıya olduğu sorun yalnızca işçilik maliyetlerinin yükselmesi değil.
Finansman koşulları, enerji giderleri, uluslararası fiyat rekabeti, markalaşma eksikliği ve değişen tedarik stratejileri birlikte değerlendirilmelidir.
Türkiye’nin Avrupa’ya yakınlık, hızlı teslimat, üretim esnekliği ve kalite avantajları devam ediyor. Fakat bu avantajların korunabilmesi, teknoloji ve verimlilik yatırımlarıyla desteklenmesine bağlı.
Burada unutulmaması gereken başka bir konu daha var:
Bir üretim işletmesinin küçülmesi, yalnızca o işletmenin çalışanlarını etkilemez.
Kumaş tedarikçileri, nakliye firmaları, bakım işletmeleri ve yerel esnaf da bu daralmanın sonuçlarıyla karşılaşabilir.
Özellikle üretim faaliyetlerine bağımlı şehirlerde iş kayıplarının toplumsal etkileri, doğrudan istihdam rakamlarının ötesine geçebilir.
03Beyaz eşya ve otomotiv: Her üretim düşüşü aynı anlama gelmiyor#
Beyaz eşya, Türkiye’nin uluslararası ölçekte güçlü üretim kabiliyetine sahip olduğu sektörlerden biri.
Ancak TÜRKBESD’in Ocak–Eylül 2026 verilerinde ihracat adedinin %17, üretim miktarının ise %11 azaldığı görülüyor.
Otomotivde de farklı ama dikkat çekici bir tablo mevcut.
OSD’ye göre 2026’nın ilk dokuz ayında toplam araç üretimi %6, araç ihracatı ise adet bazında %11 geriledi. Buna karşılık ihracatın dolar değeri %3 arttı.
Bu durum bize önemli bir ayrımı hatırlatıyor:
Üretim miktarı, ihracat geliri ve istihdam aynı şey değildir.
Daha yüksek birim fiyatlı ürünler ihracat değerini artırabilir. Otomasyonla çalışan başına üretim de yükselebilir.
Dolayısıyla üretimdeki her düşüşü doğrudan istihdam kaybı olarak değerlendirmek doğru olmaz.
Fakat sipariş daralmasının uzun sürmesi, kapasite kullanımı, tedarikçi ilişkileri ve nitelikli çalışanların korunması açısından risk yaratabilir.
Beyaz eşya ve otomotiv sektörlerinin uluslararası rekabetini, özellikle Çin’in etkisini ve Türkiye’nin yeniden pazar kazanma ihtimallerini bu araştırma serisinin ikinci bölümünde ayrıca inceleyeceğiz.
04Büyüyen alanları da görmemiz gerekiyor#
Türkiye sanayisinin tamamını aynı şekilde değerlendirmek mümkün değil.
TİM’in Ocak–Ekim 2026 verilerinde savunma ve havacılık ihracatı %20,5, elektrik-elektronik %14,6 ve kimyevi maddeler ihracatı %7,3 arttı.
Makine ve aksamları ihracatındaki artış ise %0,6 ile sınırlı kaldı.
Bunlar cari dolar cinsinden ihracat değişimleridir; doğrudan üretim veya çalışan sayısı artışı anlamına gelmez.
Yine de sektörler arasında farklı rekabet koşulları oluştuğunu gösteriyor.
Özellikle savunma ve elektronik sanayisindeki mühendislik, yazılım, tasarım ve sistem entegrasyonu kabiliyetlerinin sivil üretime de katkı sağlaması önemli bir fırsat.
Ancak burada da dikkatli olunmalı.
Yüksek teknoloji alanlarının büyümesi, geleneksel sanayi sektörlerinde kaybedilen işlerin kendiliğinden ve aynı bölgelerde telafi edileceği anlamına gelmez.
Bir tekstil çalışanının, bir elektronik veya savunma sanayisi işletmesinde aynı koşullarda istihdam edilebilmesi için eğitim, beceri dönüşümü ve zaman gerekebilir.
05Ekonomik kaybın ötesindeki toplumsal etkiler#
Bence araştırmanın en önemli bölümü burası.
Sanayi istihdamındaki daralmanın olası sosyal etkilerini yalnızca işsizlik oranları üzerinden okumak yeterli değil.
Ailelerin gelir güvenliği: Düzenli sanayi istihdamının kaybı, hanehalkının tüketim ve tasarruf kararlarını değiştirebilir. Yeni bulunan bir işin ücretinin, çalışma koşullarının ve sürekliliğinin de değerlendirilmesi gerekir.
Nitelikli iş gücü: Deneyimli bir operatörün, teknisyenin veya üretim yöneticisinin sahip olduğu bilgi birikimi yıllar içinde oluşur. İş gücünün sektör dışına çıkması, ileride yeniden kapasite oluşturmayı güçleştirebilir.
Gençler ve kadınlar: Üretim faaliyetlerinin yoğunlaştığı bölgelerde istihdam olanaklarının zayıflaması, bazı gruplar için mesleğe giriş ve çalışma hayatında kalma koşullarını zorlaştırabilir.
Bölgesel ekonomi: Organize sanayi bölgelerinde faaliyet daralması, işletmeler arasındaki ticaret hacmini ve yerel hizmetlere olan talebi etkileyebilir.
TÜİK’in Eylül 2026 iş gücü verilerine göre işsizlik oranı %8,4, genç işsizlik oranı %14,8 ve geniş tanımlı atıl iş gücü oranı %31,2 seviyesinde.
Bu göstergelerin tamamını sanayideki istihdam değişimine bağlayamayız. Ancak ekonomik dönüşüm sırasında iş gücü piyasasının taşıdığı kırılganlıkları değerlendirirken birlikte izlemek gerekiyor.
06İşletmeler açısından asıl risk nerede?#
Bir işletmenin üretim kapasitesi azalırken giderlerinin aynı oranda düşmemesi, finansal baskıyı artırabilir.
Özellikle sabit maliyetlerin yüksek olduğu üretim tesislerinde kapasite kullanımının gerilemesi, birim maliyetleri yukarı çekebilir.
Siparişlerin azalması stok devir hızını yavaşlatabilir; tahsilat sürelerinin uzaması ise işletme sermayesi ihtiyacını artırabilir.
Bu nedenle sanayideki dönüşüm yalnızca insan kaynaklarının değil, finans yönetiminin de öncelikli gündemlerinden biri olmalı.
Bence yöneticilerin şu sorulara düzenli yanıt araması gerekiyor:
- Mevcut sipariş hacmimiz hangi kapasite kullanım oranında kârlı kalıyor?
- Nakit akışımız talepteki olası bir daralmaya ne kadar dayanıklı?
- Yetişmiş personelimizi kaybetmeden verimliliğimizi artırabilir miyiz?
- Önümüzdeki üç yılda hangi ürünlerimiz rekabet avantajını koruyabilir?
İSO’nun Ekim 2026 imalat PMI verisinin 47,3 seviyesinde olması, üretim ve yeni siparişlerdeki zayıf koşulların sürdüğüne işaret ediyor.
Bu ortamda yalnızca maliyet azaltmaya odaklanmak, uzun vadeli rekabet gücünü zayıflatabilir.
Çünkü bazı tasarruf kararlarının kısa vadeli finansal etkisi olumlu olsa bile, teknik kapasite ve kurumsal bilgi birikimi üzerindeki bedeli daha yüksek olabilir.
07Çözüm yalnızca yeni fabrikalar kurmak mı?#
Yeni yatırım ve üretim kapasitesi elbette önemli. Fakat mevcut sanayi altyapısının rekabet gücünü korumak da en az yeni yatırım kadar değerli.
Kamu açısından öngörülebilir finansman koşulları, nitelikli mesleki eğitim, bölgesel dönüşüm programları ve verimlilik yatırımlarını teşvik eden politikalar öne çıkıyor.
Özel sektör açısından ise ürün çeşitlendirmesi, otomasyon, enerji verimliliği, çalışanların yeniden eğitimi ve yeni pazarlara erişim belirleyici olabilir.
Buradaki hedefin çalışan sayısını ne pahasına olursa olsun sabit tutmak değil; yüksek verimlilikle sürdürülebilir ve nitelikli istihdam yaratmak olduğunu düşünüyorum.
Bu nedenle sanayi dönüşümünü değerlendirirken iki sorunun birlikte sorulması gerekiyor:
Bugün hangi üretim kabiliyetlerimizi korumalıyız?
Gelecekte hangi yeni kabiliyetleri geliştirmeliyiz?
Sonuç: Bir ülke üretim kültürünü ne kadar kolay yeniden kazanabilir?#
Türkiye üretim gücü ve girişimcilik kültürüyle önemli avantajlara sahip.
Ancak küresel rekabetin hızlandığı bir dönemde, yalnızca bugünün ihracatına veya toplam istihdamına bakarak geleceğimiz hakkında sağlıklı sonuçlara ulaşamayız.
Bence asıl riskimiz yalnızca belirli sektörlerde iş kaybetmek değil; yıllar içinde oluşturduğumuz nitelikli insan kaynağının ve üretim birikiminin aşınması olabilir.
Diğer taraftan yeni teknolojiler, elektrik-elektronik, otomasyon ve gelişmiş üretim alanları Türkiye için yeni imkânlar sunuyor.
Sanayide gerçek başarı, yalnızca kaç kişiye iş sağladığımızla değil; hangi yetenekleri geliştirdiğimiz, ne kadar değer ürettiğimiz ve bu değeri ne ölçüde sürdürülebilir kıldığımızla da ölçülmeli.
Geleceğin sanayisinde yerimizi korumak için bugünün istihdam sorunlarını çözmek ile yarının teknolojilerine yatırım yapmak arasında doğru dengeyi kurmamız gerekiyor.
Veri kaynakları
- TÜİK — Ücretli Çalışan İstatistikleri, Ağustos 2026 (15 Ekim 2026)
- TÜİK — İşgücü İstatistikleri, Eylül 2026 (27 Ekim 2026)
- İHKİB — Hazır Giyim Güncel Durum Raporu, 3 Kasım 2026
- OSD — Otomotiv Sanayii Eylül 2026 Sonuçları
- TİM — Ekim 2026 Dış Ticaret Açıklaması
- İSO — Ekim 2026 İmalat PMI Raporu
- TÜRKBESD — 30 Ekim 2026 tarihinde paylaşılan Ocak–Eylül 2026 sektör sonuçları